Pagar 75% de remuneração ao trabalhador em caso de calamidade artigo 309.º, n.º 1, alínea a), do Código do Trabalho
1. A questão jurídica
As situações de calamidade pública, designadamente as provocadas por tempestades, inundações, incêndios ou outros fenómenos naturais de particular gravidade, suscitam frequentemente uma questão que a legislação laboral portuguesa não resolve de forma inteiramente satisfatória:
Quem deve suportar as consequências económicas da impossibilidade temporária de prestação de trabalho quando essa impossibilidade resulta de um acontecimento extraordinário, alheio à vontade do trabalhador e da entidade empregadora?
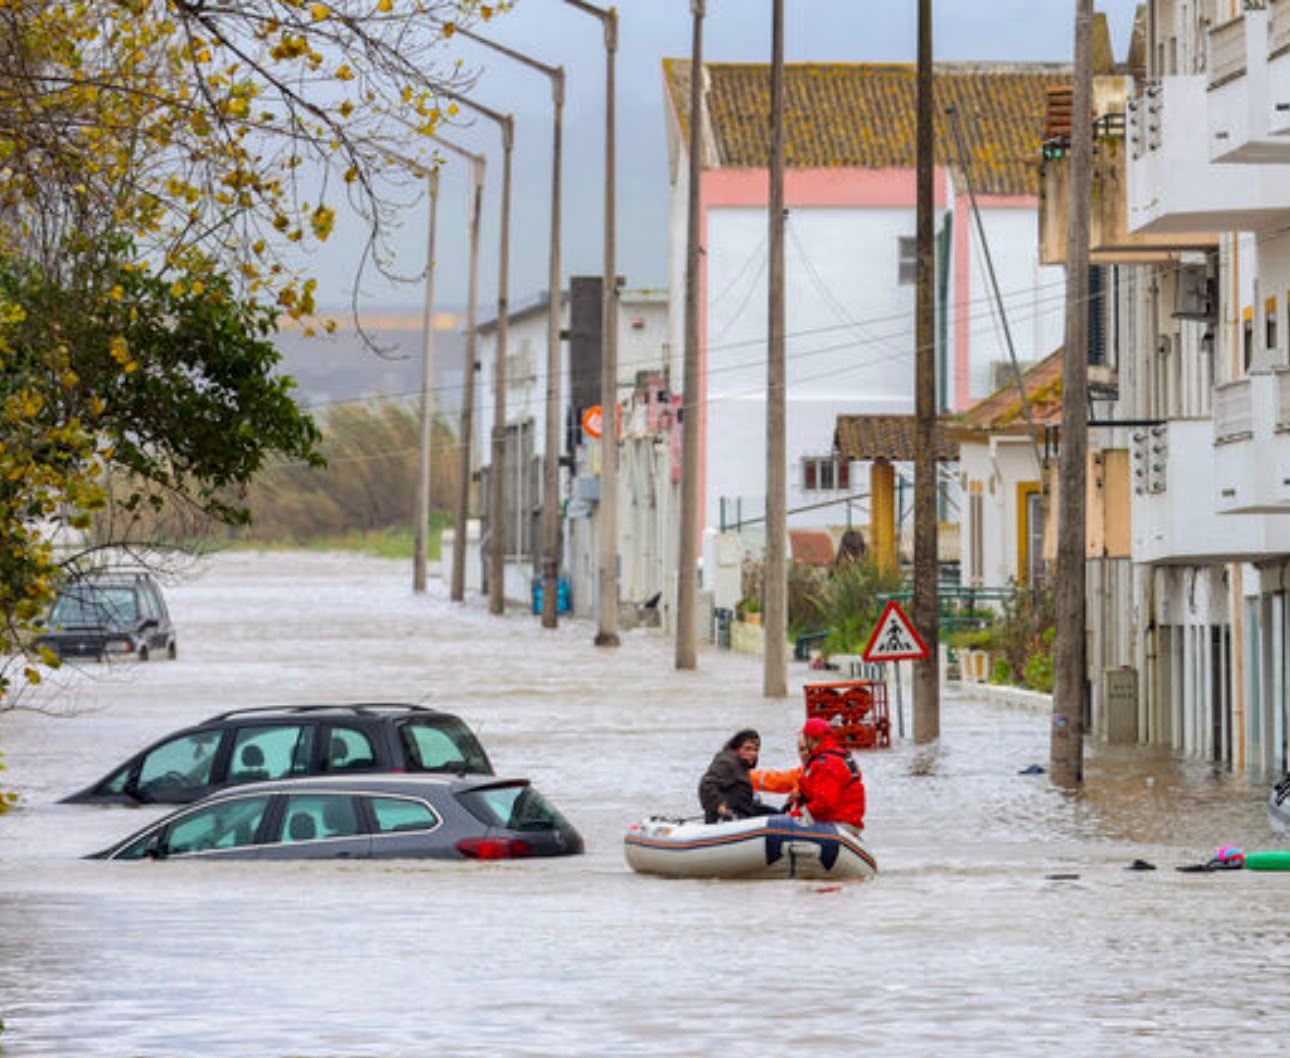
Imagine-se que, em consequência de uma tempestade, as autoridades recomendam ou determinam a permanência das populações nas suas residências, as estradas ficam intransitáveis ou se verifica uma situação de perigo que impede a deslocação dos trabalhadores.
O trabalhador comunica a impossibilidade de comparecer ao serviço e a entidade empregadora aceita e justifica a ausência.
Deverá o trabalhador receber a totalidade da retribuição? Poderá a entidade empregadora descontar integralmente o dia de trabalho? Ou deverá encontrar-se uma solução intermédia, que distribua equitativamente as consequências económicas da calamidade?
Entendemos que, em determinadas circunstâncias, a solução juridicamente mais equilibrada consiste no pagamento de 75% da retribuição correspondente ao período de impossibilidade, por aplicação do princípio consagrado no artigo 309.º, n.º 1, alínea a), do Código do Trabalho.
Esta interpretação exige, porém, distinguir a falta justificada da impossibilidade de funcionamento da empresa, bem como considerar os efeitos jurídicos do acordo da entidade empregadora.
2. A falta justificada por impossibilidade não imputável ao trabalhador
O artigo 249.º, n.º 2, alínea d), do Código do Trabalho considera justificada a falta:
«Motivada por impossibilidade de prestar trabalho devido a facto não imputável ao trabalhador».
Estamos perante uma disposição suficientemente ampla para abranger situações de força maior, incluindo acontecimentos naturais que impeçam objectivamente a deslocação ou a prestação de trabalho.
A lei não exige que a impossibilidade resulte exclusivamente de doença, acidente ou cumprimento de uma obrigação legal. Estes são exemplos de situações justificativas, e não uma enumeração fechada.
Consequentemente, uma tempestade de excepcional intensidade, uma inundação, a destruição de vias de comunicação ou uma ordem legítima das autoridades podem constituir fundamento para justificar a ausência do trabalhador.
Acresce que a alínea k) do mesmo preceito considera igualmente justificada a falta autorizada ou aprovada pelo empregador.
Assim, quando o trabalhador comunica a situação de calamidade e a entidade empregadora aceita expressamente a sua ausência, existe também fundamento autónomo para considerar a falta justificada.
Todavia, importa não confundir dois conceitos juridicamente distintos: a justificação da falta e o direito à retribuição.
A circunstância de uma falta ser justificada não significa necessariamente que seja remunerada.
3. Os efeitos remuneratórios da falta justificada
O artigo 255.º, n.º 1, do Código do Trabalho estabelece, como princípio geral, que a falta justificada não afecta qualquer direito do trabalhador, sem prejuízo das excepções previstas no número seguinte.
Entre essas excepções encontra-se, precisamente, a falta autorizada ou aprovada pelo empregador, prevista na alínea e) do n.º 2.
Da conjugação destas disposições resulta que uma falta pode ser considerada justificada e, ainda assim, determinar a perda da retribuição.
Mas esta conclusão não resolve todos os problemas.
Com efeito, a ausência resultante de uma calamidade pode encontrar fundamento na alínea d) do n.º 2 do artigo 249.º, por impossibilidade não imputável ao trabalhador, independentemente de existir autorização patronal.
Ora, esta modalidade de falta não figura, enquanto tal, entre as situações de perda de retribuição expressamente enumeradas no artigo 255.º, n.º 2.
Por conseguinte, quando a ausência se enquadre efectivamente no artigo 249.º, n.º 2, alínea d), a interpretação conjugada com o artigo 255.º aponta, em princípio, para a manutenção da retribuição, salvo a existência de disposição especial aplicável. Mas manutenção com que alcance?
Diversamente, quando a ausência apenas seja justificada por autorização ou aprovação da entidade empregadora, a lei admite a perda de retribuição.
Esta distinção é fundamental.
O simples acordo da entidade empregadora não pode servir para transformar automaticamente uma impossibilidade objectiva e não imputável ao trabalhador numa ausência voluntária sem direito a remuneração.
Por outro lado, também não parece razoável que todas as consequências económicas de uma calamidade, que não é imputável a qualquer das partes, tenham necessariamente de recair sobre uma delas.
É neste contexto que assume particular relevância o artigo 309.º do Código do Trabalho.
4. O artigo 309.º e a solução expressamente prevista para a força maior
O legislador português não ignorou as consequências económicas dos acontecimentos imprevisíveis e inevitáveis.
Pelo contrário, estabeleceu uma solução específica para as situações em que a actividade empresarial é temporariamente interrompida ou diminuída por circunstâncias de força maior.
Dispõe o artigo 309.º, n.º 1, alínea a), do Código do Trabalho que, em caso de encerramento temporário ou diminuição temporária da actividade de empresa ou estabelecimento que não respeite a situação de crise empresarial, o trabalhador tem direito a:
«Sendo devido a caso fortuito ou de força maior, 75 % da retribuição».
Esta norma merece especial atenção.
Em primeiro lugar, demonstra que o legislador reconhece expressamente a necessidade de proteger o trabalhador quando a prestação de trabalho se torna impossível por acontecimentos extraordinários.
Em segundo lugar, revela que o legislador não considerou indispensável assegurar sempre a totalidade da retribuição.
Em terceiro lugar, estabelece uma repartição das consequências económicas da força maior, garantindo ao trabalhador uma parte substancial do rendimento, sem impor à entidade empregadora o pagamento integral da remuneração correspondente a uma actividade que não pôde ser desenvolvida.
A solução dos 75% não resulta, portanto, de um critério arbitrário.
Trata-se de uma proporção expressamente consagrada pelo legislador laboral português para determinadas situações de impossibilidade temporária de actividade por força maior.
É certo que a previsão directa do artigo 309.º respeita ao encerramento ou à diminuição temporária da actividade da empresa ou estabelecimento.
Não abrange, pela sua letra, toda e qualquer ausência individual do trabalhador.
Todavia, a norma revela um critério legislativo de distribuição do risco que merece ser considerado na interpretação das situações de calamidade.
5. A calamidade pública como situação de força maior
Uma situação de calamidade caracteriza-se, frequentemente, pela ocorrência de circunstâncias excepcionais que escapam ao domínio das partes da relação laboral.
Nem o trabalhador provoca a tempestade, nem a entidade empregadora determina a inundação, a interrupção das comunicações ou a destruição das vias de acesso.
Ambos são afectados por um acontecimento exterior à relação contratual.
A força maior caracteriza-se, em termos gerais, pela ocorrência de um acontecimento externo, inevitável e susceptível de tornar impossível o cumprimento de determinada obrigação.
Contudo, a declaração administrativa de calamidade não significa, por si só, que todos os trabalhadores abrangidos pelo território afectado estejam impossibilitados de prestar trabalho.
É necessário verificar concretamente as circunstâncias.
Se o trabalhador podia deslocar-se em segurança e a empresa continuava a funcionar normalmente, a simples invocação da calamidade poderá não ser suficiente para justificar a ausência ao abrigo do artigo 249.º, n.º 2, alínea d).
Mas, quando a impossibilidade é real e objectivamente demonstrável, estamos perante uma situação que não pode ser tratada como uma ausência injustificada ou como uma decisão livre do trabalhador.
Acresce que, se a própria empresa encerrou ou diminuiu temporariamente a sua actividade por força maior, poderá verificar-se directamente a previsão do artigo 309.º.
Nestes casos, a solução legal dos 75% apresenta fundamento normativo expresso.
6. A inaplicabilidade prática do regime de lay-off às interrupções pontuais
Poder-se-ia sustentar que a resposta às situações de calamidade deveria ser procurada no regime de redução temporária do período normal de trabalho ou suspensão do contrato de trabalho por situação de crise empresarial, previsto nos artigos 298.º e seguintes do Código do Trabalho.
Todavia, este regime tem pressupostos e finalidades específicos.
O artigo 298.º permite a redução temporária dos períodos normais de trabalho ou a suspensão dos contratos por motivos de mercado, estruturais ou tecnológicos, catástrofes ou outras ocorrências que tenham afectado gravemente a actividade normal da empresa.
Exige, porém, que a medida seja indispensável para assegurar a viabilidade económica da empresa e a manutenção dos postos de trabalho.
O regime pressupõe ainda o cumprimento de procedimentos de informação, fundamentação e comunicação.
Durante a redução ou suspensão, o artigo 305.º estabelece um regime próprio de protecção retributiva, incluindo um montante mínimo correspondente, em termos gerais, a dois terços da retribuição normal ilíquida ou à retribuição mínima mensal garantida correspondente ao período normal de trabalho, consoante o valor mais elevado, sem prejuízo dos restantes limites e condições legais.
Estamos, portanto, perante um mecanismo destinado a responder a situações de crise empresarial e não simplesmente a resolver qualquer interrupção pontual da prestação de trabalho.
Imagine-se uma empresa que, em consequência de uma tempestade, encerra durante vinte e quatro horas.
Seria desproporcionado exigir que, para resolver as consequências remuneratórias dessa interrupção, tivesse necessariamente de desencadear um procedimento de lay-off, com as formalidades e pressupostos legalmente exigidos.
Aliás, uma interrupção de apenas um dia não significa necessariamente que esteja comprometida a viabilidade económica da empresa.
É precisamente para situações de encerramento ou diminuição temporária da actividade que não constituam crise empresarial que o artigo 309.º assume especial importância.
A distinção entre os dois regimes é, assim, essencial:
O lay-off responde a situações de crise empresarial que preencham os respectivos pressupostos legais.
O artigo 309.º responde a situações de encerramento ou diminuição temporária da actividade que não se enquadrem nesse regime.
E, quando a interrupção resulta de caso fortuito ou força maior, a lei fixa expressamente a retribuição em 75%.
7. A interpretação sistemática e a aplicação do critério dos 75%
O Direito não deve ser interpretado através da leitura isolada de cada disposição legal.
O artigo 9.º do Código Civil impõe que a interpretação considere a unidade do sistema jurídico, as circunstâncias em que a lei foi elaborada e as condições específicas do tempo em que é aplicada.
Ora, a leitura conjugada dos artigos 249.º, 255.º, 298.º, 305.º e 309.º do Código do Trabalho permite identificar três preocupações fundamentais do legislador:
A primeira consiste em proteger o trabalhador quando a impossibilidade de prestar trabalho não lhe é imputável.
A segunda consiste em reconhecer que a justificação da ausência e o direito à retribuição não são realidades necessariamente coincidentes.
A terceira consiste em estabelecer mecanismos de repartição das consequências económicas de acontecimentos extraordinários que afectam a actividade laboral.
É nesta terceira dimensão que encontramos o fundamento da solução que defendemos.
Quando uma calamidade determina o encerramento ou a diminuição temporária da actividade empresarial, sem que estejam preenchidos os pressupostos da situação de crise empresarial, o artigo 309.º, n.º 1, alínea a), estabelece directamente o direito a 75% da retribuição.
A questão torna-se mais complexa quando a empresa mantém a actividade, mas um trabalhador fica impossibilitado de comparecer.
Nesta hipótese, não se pode afirmar que o artigo 309.º seja directamente aplicável.
A sua utilização como fundamento de uma solução remuneratória intermédia dependerá de uma construção interpretativa adicional, designadamente por referência ao princípio de repartição do risco que a norma consagra.
Defendemos que esse critério pode constituir uma solução adequada quando as partes, reconhecendo a situação de força maior, acordem expressamente a manutenção de 75% da retribuição durante a ausência.
Todavia, importa ressalvar que um acordo desta natureza não poderá afastar direitos remuneratórios imperativos que, no caso concreto, resultem da aplicação dos artigos 249.º e 255.º ou de legislação especial.
Assim, a aplicação do critério dos 75% às ausências individuais não deve ser apresentada como uma consequência automática da declaração de calamidade, mas como uma solução cuja validade depende da qualificação jurídica dos factos e do regime efectivamente aplicável.
8. O papel do acordo entre trabalhador e entidade empregadora
O acordo da entidade empregadora assume particular importância na gestão das consequências de uma calamidade.
Em primeiro lugar, permite reconhecer que a ausência não constitui incumprimento disciplinar do trabalhador.
Em segundo lugar, possibilita documentar as circunstâncias excepcionais que determinaram a impossibilidade de prestação de trabalho.
Em terceiro lugar, pode contribuir para encontrar uma solução equilibrada para os efeitos económicos da interrupção.
Contudo, é necessário distinguir o acordo quanto à justificação da falta do acordo quanto à remuneração.
A entidade empregadora pode aceitar e justificar uma ausência sem que dessa aceitação resulte necessariamente uma obrigação de pagamento integral.
Mas também não pode utilizar a autorização da ausência como instrumento para afastar um direito à retribuição que a lei reconheça ao trabalhador por outro fundamento.
Por isso, nas situações em que exista encerramento ou diminuição temporária da actividade por força maior, entendemos que a solução mais segura consiste em reconhecer expressamente a aplicação do artigo 309.º.
Quando esteja em causa apenas uma ausência individual, o acordo deverá ser cuidadosamente formulado, tendo em consideração a verdadeira causa da impossibilidade e os direitos que dela resultam.
9. O equilíbrio entre os direitos do trabalhador e a sustentabilidade da empresa
A relação laboral assenta numa conjugação de interesses que o Direito procura harmonizar.
O trabalhador depende, frequentemente, da retribuição para assegurar a sua subsistência e a do respectivo agregado familiar.
A entidade empregadora, por seu turno, suporta os encargos da actividade económica, incluindo salários, contribuições, rendas, financiamentos e demais despesas de funcionamento.
Quando ocorre uma calamidade, nenhum destes interesses desaparece.
Não seria socialmente aceitável que um trabalhador impossibilitado de prestar trabalho por uma situação de força maior fosse automaticamente tratado como faltoso e privado de toda a sua remuneração.
Mas também não parece economicamente indiferente impor às empresas, em todas as circunstâncias, o pagamento integral de períodos em que a actividade se encontra objectivamente paralisada por acontecimentos que não lhes são imputáveis.
O legislador reconheceu esta tensão ao consagrar, no artigo 309.º, uma solução intermédia.
O pagamento de 75% da retribuição representa uma forma de distribuição do risco, que protege a parte mais vulnerável da relação laboral sem desconsiderar inteiramente a posição económica da entidade empregadora.
Não significa que o trabalhador seja responsável pela calamidade.
Significa apenas que, perante determinados acontecimentos extraordinários, a lei admite uma repartição dos respectivos efeitos patrimoniais.
É esta lógica que entendemos dever orientar a interpretação das situações de impossibilidade temporária de actividade por força maior.
10. Os regimes extraordinários aprovados em situações de calamidade
Importa ainda considerar que determinadas situações de calamidade podem justificar a aprovação de legislação excepcional.
Nesses casos, o Governo poderá estabelecer mecanismos extraordinários de apoio às empresas e aos trabalhadores, incluindo regimes especiais de redução ou suspensão da actividade, apoios sociais e medidas destinadas a assegurar a manutenção dos postos de trabalho.
O documento que serviu de base à presente reflexão faz referência às medidas adoptadas na sequência da tempestade Kristin, incluindo o Decreto-Lei n.º 31-C/2026 e as Resoluções do Conselho de Ministros n.os 15-B/2026 e 15-C/2026.
A existência destes regimes demonstra a necessidade de distinguir as soluções gerais do Código do Trabalho das medidas extraordinárias que possam ser aprovadas para determinadas áreas geográficas e períodos temporais.
Assim, antes de determinar a remuneração devida durante uma calamidade, deverá verificar-se se existe legislação especial aplicável à situação concreta durante ou depois da mesma, sem precipitações.
Na ausência de um regime extraordinário que afaste ou modifique as regras gerais, a solução deverá ser encontrada no Código do Trabalho, atendendo à natureza da impossibilidade e aos pressupostos de cada disposição legal.
11. Conclusão: por que defendemos a solução dos 75%
Entendemos que a interpretação do Código do Trabalho deve procurar uma solução que respeite simultaneamente a protecção do trabalhador, a repartição equilibrada do risco e a sustentabilidade da actividade empresarial.
A calamidade pública constitui um acontecimento extraordinário cujas consequências não podem ser analisadas como se estivéssemos perante uma ausência voluntária ou um incumprimento contratual comum.
Quando o trabalhador não consegue prestar trabalho por circunstâncias que não lhe são imputáveis, a sua ausência poderá ser justificada nos termos do artigo 249.º, n.º 2, alínea d).
Quando a entidade empregadora autoriza ou aprova a ausência, verifica-se igualmente o fundamento de justificação previsto na alínea k) do mesmo preceito.
Os efeitos remuneratórios devem, contudo, ser determinados de acordo com o artigo 255.º e com as demais disposições aplicáveis, não bastando a mera qualificação da falta como justificada.
Por outro lado, quando a calamidade provoca o encerramento ou a diminuição temporária da actividade da empresa, sem que exista uma situação de crise empresarial, o legislador estabelece expressamente, no artigo 309.º, n.º 1, alínea a), o pagamento de 75% da retribuição.
Defendemos, por isso, que os 75% constituem o critério legal de referência mais equilibrado para as situações de paralisação temporária da actividade por força maior.
Nas situações de ausência individual, esse mesmo critério poderá inspirar soluções consensuais, desde que juridicamente admissíveis e sem prejuízo dos direitos imperativos do trabalhador.
Não se trata de fazer recair sobre o trabalhador a responsabilidade por uma calamidade que não provocou, nem de transferir integralmente para a entidade empregadora as consequências económicas de um acontecimento que também não podia evitar.
Trata-se de reconhecer que o próprio legislador já encontrou, para determinadas situações de força maior, uma solução de equilíbrio entre os interesses em presença.
Se a lei estabelece o pagamento de 75% da retribuição quando a actividade empresarial é temporariamente interrompida por força maior, não existe razão para ignorar esse critério na reflexão jurídica sobre as consequências laborais das calamidades.
A aplicação concreta da norma exige, naturalmente, a verificação dos respectivos pressupostos.
Mas o princípio que lhe está subjacente merece ser valorizado: perante acontecimentos extraordinários que escapam à vontade das partes, o Direito do Trabalho deve procurar soluções que conciliem a protecção do rendimento com uma repartição justa e proporcional dos riscos.
É esse equilíbrio que defendemos.
Pagar 75% de remuneração ao trabalhador em caso de calamidade artigo 309.º, n.º 1, alínea a), do Código do Trabalho